
خدمات BNPL که مخفف عبارت Buy Now, Pay Later به معنای «الان بخر، بعداً بپرداز» است، یک روش پرداخت نوین و اعتباری در صنعت فینتک بهشمار میرود. این سیستم به خریداران اجازه میدهد کالا یا خدمات مورد نظر خود را بلافاصله تحویل بگیرند و هزینه آن را در قالب چند قسط کوتاهمدت پرداخت کنند. این روش جایگزینی سادهتر برای وامهای سنتی، چک و ضامن بانکی است و با کاهش قدرت خرید و رشد تورم، استقبال از آن به شدت افزایش یافته است.
BNPL چگونه کار میکند؟
فرآیند کار این سیستم بر پایه یک تعامل سه جانبه بین خریدار، فروشگاه و ارائهدهنده خدمات BNPL شکل گرفته است. در مرحله اول، خریدار کالایی را از یک فروشگاه طرف قرارداد انتخاب کرده و گزینه پرداخت با BNPL را برمیگزیند. در مرحله بعد، شرکت ارائهدهنده BNPL اعتبارسنجی را بهصورت آنی انجام داده و کل مبلغ فاکتور را (پس از کسر درصد مشخصی کارمزد) بهصورت نقد به حساب فروشگاه واریز میکند. در نهایت، خریدار طبق بازه زمانی مشخصشده (مثلاً در چهار قسط)، مبلغ خرید را به پلتفرم BNPL بازپرداخت میکند.
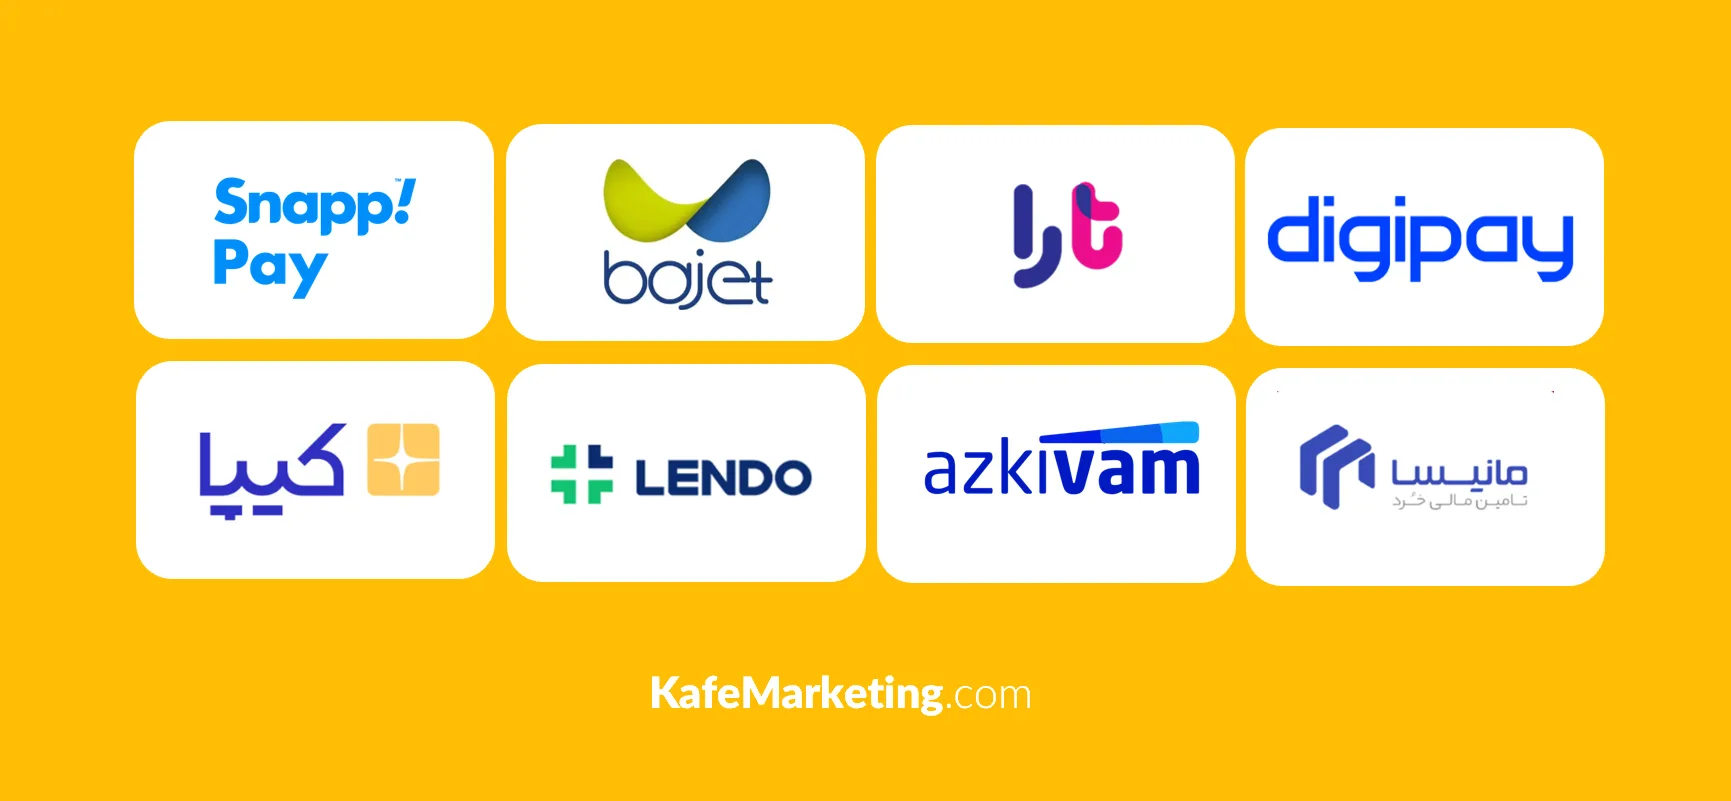
در بازار ایران نیز چندین مجموعه خدمات BNPL را ارائه میدهند:
اسنپپی: یکی از بزرگترین و فراگیرترین پلتفرمهای خرید اعتباری متصل به سوپراپ اسنپ و هزاران فروشگاه آنلاین دیگر.
دیجیپی: بازوی مالی دیجیکالا که از پیشگامان ارائه سرویسهای اعتباری و BNPL برای خرید اقساطی از دیجیکالا و سایر پذیرندگان است.
تارا: پلتفرم ارائهدهنده اعتبار و خدمات رفاهی مالی که امکان خرید اعتباری از شبکه گستردهای از فروشگاههای همکار را دارد.
باجت: سرویس اعتباری وابسته به بانک تجارت که تسهیلات خرد و خرید اعتباری ارائه میدهد.
کیپا: از دیگر سامانههای فعال در حوزه خرید اقساطی و پرداخت اعتباری در شبکههای خردهفروشی.
ازکیوام: پلتفرم اعتباری و BNPL جهت خرید اقساطی کالا و خدمات از فروشگاههای مختلف.
لندو: از پیشگامان ارائه اعتبار خرید کالا با همکاری بانکها و ارائه کارت/اعتبار خریدهای اعتباری.
مانیسا: یک پلتفرم اعتباری و خرید اقساطی است که با همکاری بانکها، امکان خرید کالا و خدمات تا سقفهای بالا را با بازپرداخت طولانیمدت فراهم میکند.
سود BNPL برای هر طرف چیست؟
- سود برای خریدار: اصلیترین مزیت برای خریدار، دسترسی سریع به اعتبار بدون نیاز به ضامن، چک یا سفته است. همچنین پرداخت اقساطی بدون بهره یا با بهره بسیار کم، فشار مالی خرید را کاهش داده و مدیریت بودجه شخصی را آسانتر میسازد.
- سود برای فروشگاه: فروشگاهها پول فروش خود را همان اول بهصورت نقد و یکجا از شرکت BNPL دریافت میکنند، بنابراین ریسک عدم پرداخت اقساط یا تورم متوجه آنها نیست. علاوه بر این، ارائه این گزینه پرداخت باعث افزایش تعداد مشتریان، بالا رفتن میانگین ارزش سبد خرید و جلوگیری از انصراف کاربر در مرحله پرداخت میشود.
- سود برای ارائهدهنده: BNPL درآمد اصلی این شرکتها از طریق دریافت کارمزد فروشگاهی (Merchant Discount Rate) تامین میشود؛ یعنی در هر معامله درصدی از مبلغ کل را از فروشگاه کم میکنند. همچنین در صورت عدم پرداخت به موقع اقساط توسط مشتری، جرائم دیرکرد نیز به عنوان منبع درآمدی دیگر برای آنها عمل میکند.
معایب BNPL برای هر طرف به چه صورتی است؟
- معایب برای خریدار: سهولت در خریدهای اعتباری ممکن است فرد را به سمت خریدهای هیجانی و بیش از توان مالی سوق دهد. به قول گفتنی (پیشخور کردن درآمد های بعدیش) همچنین در صورت فراموشی یا عدم پرداخت به موقع اقساط، جرائم دیرکرد سنگینی به خریدار تعلق میگیرد که میتواند منجر به بدحسابی اعتباری او شود.
- معایب برای فروشگاه: فروشندگان مجبورند درصدی از سود حاصل از فروش کالا را به عنوان کارمزد به پلتفرم BNPL اختصاص دهند. همچنین وابستگی فروشگاه به پلتفرمهای واسطه ممکن است تسویهحسابهای مالی آنها را تحت تاثیر قوانین آن شرکتها قرار دهد.
- معایب برای ارائهدهنده: BNPL بزرگترین ریسک برای این شرکتها، نرخ سوخت شدن مطالبات به دلیل عدم پرداخت اقساط از سوی خریداران است. همچنین در اقتصادهای تورمی، تامین نقدینگی اولیه برای اعطای اعتبار به حجم زیادی از کاربران، هزینههای سنگینی را به شرکت وارد میسازد.
فرآیند و عواقب عدم پرداخت اقساط: جرائم دیرکرد، انسداد حساب و خدمات در سوپراپها، افت رتبه اعتباری بانکی و پیگیریهای حقوقی/قضایی
تفاوتهای اصلی BNPLها در ایران: مقایسه مبانی اعتبارسنجی، شبکه پذیرندگان، سقف اعتبار، دوره اقساط، نوع زیرساخت (بانکی/مستقل) و نحوه تسویهحساب.
روشهای تضمین و اعتبارسنجی: توضیح فرآیند اعتبارسنجی (سامانه شاهکار، اعتبارسنجی بانکی/ایرانیان، رفتار شناسی کاربر، چک/سفته الکترونیک و توثیق دارایی).
صحیح نحوه تسویهحساب با فروشگاهها در ایران: بازنویسی این بخش و توضیح دوره تسویهحساب که آنی نیست و طبق قرارداد بین ۷ تا ۳۰ روز یا بر اساس چرخههای پایا/ساتنا انجام میشود. البته این عدد میتواند بالاتر از 30 روز هم باشد.
درکل این مدل پرداخت «الان بخر، بعداً بپرداز» یک ابزار برنده-برنده در زنجیره تجارت خرد است که با حذف فرآیندهای پیچیده بانکی، قدرت خرید مشتریان را افزایش داده و فروش فروشگاهها را تضمین میکند. اگرچه ریسکهایی مانند خریدهای هیجانی برای مردم و سوخت سرمایه برای ارائهدهندگان وجود دارد، اما چرخش سریع نقدینگی و کارمزدهای فروشگاهی، این سیستم را به یکی از جذابترین روشهای پرداخت در شرایط رکود و تورم تبدیل کرده است.